Domain güterzug.de kaufen?
Wir ziehen mit dem Projekt
güterzug.de um.
Sind Sie am Kauf der Domain
güterzug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain güterzug.de kaufen?
Was sind Aufwendungen für Waren?
Aufwendungen für Waren sind die Kosten, die ein Unternehmen für den Einkauf von Waren oder Produkten aufwendet, die es zum Verkauf anbietet. Diese Kosten umfassen den Einkaufspreis der Waren, aber auch alle damit verbundenen Kosten wie Transport, Lagerung und Zollgebühren. Aufwendungen für Waren sind ein wichtiger Bestandteil der Kostenrechnung eines Unternehmens und beeinflussen direkt den Gewinn. Es ist wichtig, die Aufwendungen für Waren genau zu erfassen und zu kontrollieren, um die Rentabilität des Unternehmens zu gewährleisten. In der Bilanz werden die Aufwendungen für Waren in der Regel unter den Betriebskosten ausgewiesen. **
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
HB-Druck Beladung Schild mit Text Transport Fracht waagerecht A1 (594x841mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
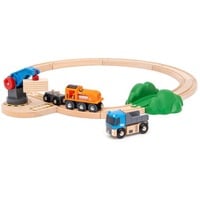
BRIO World - GüterzugBRIO World - Güterzug , Mit diesem Güterzug lassen sich wertvolle Ladungen transportieren. Die leuchtend orangefarbene Spielzeugeisenbahn zieht zwei Güterwaggons, die bis zum Rand mit Gold und Silber gefüllt sind. Öffnen das Lokdach und setz die Figur auf den Fahrersitz. Dann sieh zu, wie der Zug die Gleise hinuntertuckert. Ausgestattet mit klassischen BRIO-Magnetverbindungen ist diese Spielzeugeisenbahn samt Zubehör perfekt kompatibel mit anderen BRIO World-Güterzugsets und -spielzeugen. Über BRIO World: BRIO World ist unser offenes Spielsystem, das mit Ihrem Kind mitwächst. Alle Spielzeuge der BRIO World passen zusammen und lassen sich zu einer Spielewelt kombinieren, die sich hervorragend eignet, um die kindliche Entwicklung zu fördern. Es ermöglicht endlose Kombinationen für fantasievollen Spielspaß, die nur darauf warten, erkundet zu werden. Dieser Güterzug passt genau in dieses Konzept. Schon ab dem ersten Teil kann der Aufbau einer eigenen Welt beginnen. Das Güterzug-Set enthält 6 Teile: 1 x Güterlok , 2 x Güterwaggons, 1 x Figur, 2 x Ladungen. , Entsafter & Saftpressen > Kleingeräte Küche , Erscheinungsjahr: 20240901, Produktform: Spiele, Titel der Reihe: World##, Keyword: Beschäftigung; Brio World; Eisenbahn; Geschenk; Geschenkidee; Holzeisenbahn; Kinderspielzeug; Spielzeug; für Jungen; für Kinder; für Mädchen, Fachschema: Non Books / Spielzeug, Altersempfehlung / Lesealter: 18, ab Alter: 3, bis Alter: 99, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung/Spielgesch., Fachkategorie: Frühe Kindheit / Frühkindliche Bildung, UNSPSC: 95030070, Warenverzeichnis für die Außenhandelsstatistik: 95030070, Sender’s product category: NONBO, Verlag: Ravensburger Spieleverlag, Verlag: Ravensburger Spieleverlag, Verlag: Ravensburger Verlag GmbH, Länge: 271, Breite: 152, Höhe: 55, Gewicht: 317, Produktform: Spiele, Genre: Importe, Genre: Importe,29,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Luz: Wir waren CharlieWir waren Charlie , In seinen Träumen begegnet der ehemalige "Charlie Hebdo"-Zeichner Luz seinen früheren Kollegen, die bei dem Terroranschlag vom 7. Januar 2015 ums Leben kamen. Er selbst entging dem Massaker nur durch Zufall, denn er hatte an dem Tag Geburtstag und kam zu spät in die Redaktion. In einer langen, schlaflosen Nacht lässt er seine Zeit bei der französischen Satirezeitung wieder aufleben: die Persönlichkeiten, die es prägten, die hitzigen Diskussionen - und natürlich den Humor, die raffinierten Pointen wie die beiläufigen Zoten. Luz zeichnet ein intimes, ungeschminktes und höchst lebendiges Porträt von "Charlie Hebdo" vor dem Anschlag: die getriebenen, idealistischen Journalisten und die begabten Künstler der Redaktion, kritische Geister, Respektlosigkeiten und Tabubrüche, politische Debatten und verlorene Kämpfe. Ganz nebenbei entfaltet er dabei ein Panorama Frankreichs in den Neunziger- und Nullerjahren. , Weitere Differentialteile > Differentiale & Teile , Erscheinungsjahr: 20190911, Autoren: Luz, Übersetzung: Piot, Vincent Julien~Bartsch, Karola~Müller, Tobias, Seitenzahl/Blattzahl: 314, Keyword: Attentat; Cabu; Charlie Hebdo; Paris; Salafiismus; Satire; Terrorismus, Fachschema: Comic / Graphic Novel~Graphic Novel~Satire, Fachkategorie: Europäische Graphic Novels, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 173, Höhe: 45, Gewicht: 985, Produktform: Kartoniert, Genre: Belletristik,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
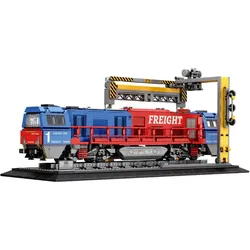
Reobrix 66021A Güterzug Lokomotive Klemmbaustein 1980 Teile ab 14Dieses detailreiche Lokomotivmodell begeistert Eisenbahn- und Technikfans mit einer realitätsnahen Nachbildung einer europäischen Güterzuglok. Aus 1980 Bausteinen entsteht ein imposantes Zugmodell mit markanten Frontpartien, präzise ges80,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Beladung Schild mit Text Transport Fracht waagerecht A1 (594x841mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen für Waren?
Aufwendungen für Waren sind die Kosten, die ein Unternehmen für den Einkauf von Waren oder Produkten aufwendet, die es zum Verkauf anbietet. Diese Kosten umfassen den Einkaufspreis der Waren, aber auch alle damit verbundenen Kosten wie Transport, Lagerung und Zollgebühren. Aufwendungen für Waren sind ein wichtiger Bestandteil der Kostenrechnung eines Unternehmens und beeinflussen direkt den Gewinn. Es ist wichtig, die Aufwendungen für Waren genau zu erfassen und zu kontrollieren, um die Rentabilität des Unternehmens zu gewährleisten. In der Bilanz werden die Aufwendungen für Waren in der Regel unter den Betriebskosten ausgewiesen. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
Ähnliche Suchbegriffe für Aufwendungen
-
BRIO World - GüterzugBRIO World - Güterzug , Mit diesem Güterzug lassen sich wertvolle Ladungen transportieren. Die leuchtend orangefarbene Spielzeugeisenbahn zieht zwei Güterwaggons, die bis zum Rand mit Gold und Silber gefüllt sind. Öffnen das Lokdach und setz die Figur auf den Fahrersitz. Dann sieh zu, wie der Zug die Gleise hinuntertuckert. Ausgestattet mit klassischen BRIO-Magnetverbindungen ist diese Spielzeugeisenbahn samt Zubehör perfekt kompatibel mit anderen BRIO World-Güterzugsets und -spielzeugen. Über BRIO World: BRIO World ist unser offenes Spielsystem, das mit Ihrem Kind mitwächst. Alle Spielzeuge der BRIO World passen zusammen und lassen sich zu einer Spielewelt kombinieren, die sich hervorragend eignet, um die kindliche Entwicklung zu fördern. Es ermöglicht endlose Kombinationen für fantasievollen Spielspaß, die nur darauf warten, erkundet zu werden. Dieser Güterzug passt genau in dieses Konzept. Schon ab dem ersten Teil kann der Aufbau einer eigenen Welt beginnen. Das Güterzug-Set enthält 6 Teile: 1 x Güterlok , 2 x Güterwaggons, 1 x Figur, 2 x Ladungen. , Entsafter & Saftpressen > Kleingeräte Küche , Erscheinungsjahr: 20240901, Produktform: Spiele, Titel der Reihe: World##, Keyword: Beschäftigung; Brio World; Eisenbahn; Geschenk; Geschenkidee; Holzeisenbahn; Kinderspielzeug; Spielzeug; für Jungen; für Kinder; für Mädchen, Fachschema: Non Books / Spielzeug, Altersempfehlung / Lesealter: 18, ab Alter: 3, bis Alter: 99, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung/Spielgesch., Fachkategorie: Frühe Kindheit / Frühkindliche Bildung, UNSPSC: 95030070, Warenverzeichnis für die Außenhandelsstatistik: 95030070, Sender’s product category: NONBO, Verlag: Ravensburger Spieleverlag, Verlag: Ravensburger Spieleverlag, Verlag: Ravensburger Verlag GmbH, Länge: 271, Breite: 152, Höhe: 55, Gewicht: 317, Produktform: Spiele, Genre: Importe, Genre: Importe,29,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Luz: Wir waren CharlieWir waren Charlie , In seinen Träumen begegnet der ehemalige "Charlie Hebdo"-Zeichner Luz seinen früheren Kollegen, die bei dem Terroranschlag vom 7. Januar 2015 ums Leben kamen. Er selbst entging dem Massaker nur durch Zufall, denn er hatte an dem Tag Geburtstag und kam zu spät in die Redaktion. In einer langen, schlaflosen Nacht lässt er seine Zeit bei der französischen Satirezeitung wieder aufleben: die Persönlichkeiten, die es prägten, die hitzigen Diskussionen - und natürlich den Humor, die raffinierten Pointen wie die beiläufigen Zoten. Luz zeichnet ein intimes, ungeschminktes und höchst lebendiges Porträt von "Charlie Hebdo" vor dem Anschlag: die getriebenen, idealistischen Journalisten und die begabten Künstler der Redaktion, kritische Geister, Respektlosigkeiten und Tabubrüche, politische Debatten und verlorene Kämpfe. Ganz nebenbei entfaltet er dabei ein Panorama Frankreichs in den Neunziger- und Nullerjahren. , Weitere Differentialteile > Differentiale & Teile , Erscheinungsjahr: 20190911, Autoren: Luz, Übersetzung: Piot, Vincent Julien~Bartsch, Karola~Müller, Tobias, Seitenzahl/Blattzahl: 314, Keyword: Attentat; Cabu; Charlie Hebdo; Paris; Salafiismus; Satire; Terrorismus, Fachschema: Comic / Graphic Novel~Graphic Novel~Satire, Fachkategorie: Europäische Graphic Novels, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 173, Höhe: 45, Gewicht: 985, Produktform: Kartoniert, Genre: Belletristik,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Beladung Schild mit Text Transport Fracht waagerecht A5 (148x210mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...12,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Beladung Schild mit Text Transport Fracht hochkant A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.